智能合约驱动下的区块链金融社区 开放、包容与共享的新范式
引言
随着区块链技术的不断成熟,智能合约作为其核心创新之一,正在深刻改变金融产品的设计与交付方式。智能合约能够自动执行、不可篡改,为构建多样化金融产品提供了可信基础。在此基础上,一个开放、包容、共享的区块链金融社区正逐步形成,各类区块链技术相关软件与服务成为支撑这一生态的关键基础设施。
智能合约技术:金融产品创新的引擎
智能合约是运行在区块链上的自动化程序,当预设条件满足时即自动执行。这一特性使其在金融领域具有天然优势:
- 降低信任成本:无需中介机构,合约条款由代码保证执行。
- 提高效率:自动化流程减少人工干预,缩短交易周期。
- 增强透明度:所有交易记录上链,可追溯、可审计。
基于智能合约,开发者可以创设多种金融产品,如去中心化借贷、稳定币、衍生品合约、资产通证化等。这些产品不再依赖传统金融中介,而是通过代码逻辑实现份额登记、利息计算、清算结算等功能,为金融创新开辟了广阔空间。
开发多种金融产品:满足多元化需求
在智能合约平台上,金融产品可以灵活组合、快速迭代。典型的应用包括:
- 去中心化借贷协议:用户通过智能合约进行抵押借贷,利率由算法动态调整。
- 通证化资产:将实物资产或权益转化为链上通证,实现 fractional 所有权和高效流转。
- 自动化做市商(AMM):为去中心化交易所提供流动性,实现24/7不间断交易。
- 保险与对冲工具:基于智能合约的 parametric 保险,触发条件后自动赔付。
这些产品不仅降低了金融服务门槛,还提高了资金利用效率,使得传统金融中难以覆盖的长尾用户也能享受到便捷服务。
构建开放、包容、共享的区块链金融社区
技术本身不足以形成生态,社区治理与协作才是可持续发展的关键。一个理想的区块链金融社区应具备:
- 开放:任何开发者、用户均可无需许可地接入网络,参与产品开发与使用。代码开源、协议公开,避免黑箱操作。
- 包容:关注弱势群体与边缘市场,通过低门槛产品设计(如小额借贷、微支付)让更多人受益。社区治理机制应兼顾各方声音,避免权力集中。
- 共享:生态收益由参与者共享,通过通证激励、 grants 计划等方式回馈贡献者,形成正向循环。
社区成员包括开发者、流动性提供者、审计机构、用户等,通过去中心化自治组织(DAO)进行协作与决策,共同推动生态繁荣。
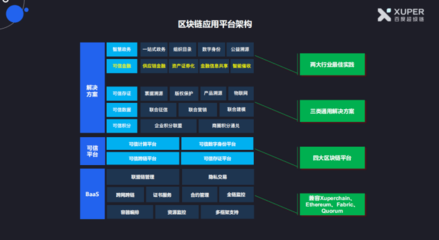
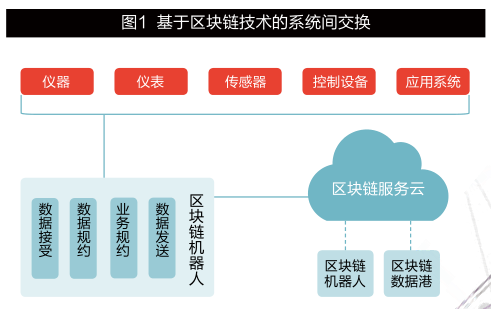
区块链技术相关软件与服务:生态支撑体系
要实现上述愿景,离不开完善的软件与服务体系:
- 底层公链与 layer2 扩容方案:提供高吞吐、低成本的运行环境。
- 智能合约开发框架与工具链:如 Hardhat、Truffle,降低开发门槛。
- 安全审计与形式化验证服务:保障合约代码安全,减少漏洞风险。
- 链上数据分析与监控:为社区提供透明度和风险预警。
- 钱包与资产管理服务:便捷的用户入口,支持多链资产。
- 去中心化身份(DID)与合规服务:在保护隐私的前提下满足监管要求。
这些软件与服务相互配合,构成了区块链金融社区的基础设施,使得智能合约应用能够安全、稳定、规模化地运行。
挑战与展望
尽管前景广阔,区块链金融社区仍面临监管不确定性、技术安全风险、用户体验有待提升等挑战。随着跨链技术、隐私计算和合规工具的成熟,智能合约将在更广泛的金融场景中落地。社区需持续推动标准化建设、加强安全教育、探索与监管的良性互动,真正实现开放、包容、共享的金融新生态。
##
智能合约技术为金融产品创新提供了强大工具,而区块链技术相关软件与服务则为社区构建了坚实底座。通过多方协作,一个开放、包容、共享的区块链金融社区正在从理念走向现实,有望为全球用户带来更公平、高效的金融服务。
如若转载,请注明出处:http://www.jnhjhsh.com/product/37.html
更新时间:2026-11-01 07:58:18